
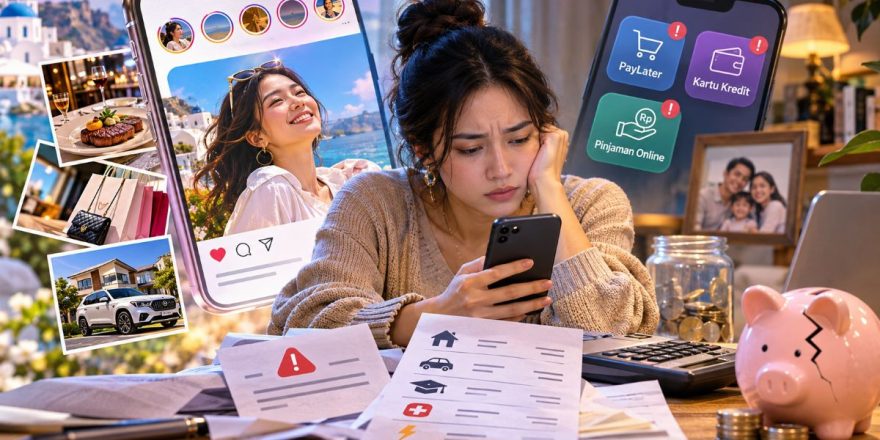
Etalase Megah, Dompet Merintih: Kelas Menengah di Antara Flexing Instagram dan Lubang Utang Aplikasi
Pukul sebelas malam, jempol seorang karyawan muda di Jakarta, sebut saja Dimas, masih sibuk memilih filter terbaik untuk foto makan malamnya di restoran yang sedang ramai dibicarakan.
Keterangannya singkat: “Self reward setelah minggu yang panjang.”
Dalam hitungan menit, puluhan tanda suka berdatangan.
Namun begitu aplikasi itu ditutup, layar yang sama menampilkan pemberitahuan lain yang jauh lebih sunyi: tagihan paylater jatuh tempo tanggal lima, cicilan pinjaman daring tanggal sepuluh, dan saldo rekening yang tinggal cukup untuk ongkos transportasi dua pekan.
Kisah Dimas mungkin rekaan, tetapi polanya nyata dan dialami jutaan orang.
Di layar, hidup terlihat lapang. Di rekening, napas makin pendek.
Inilah wajah zaman kita. Media sosial telah menjadi etalase raksasa tempat kita memajang versi terbaik diri sendiri.
Indonesia termasuk penghuni paling setia etalase itu. Menurut data NapoleonCat, pengguna Instagram di Indonesia mencapai sekitar 128,3 juta orang per Oktober 2026, atau 44,6 persen populasi, dengan kelompok usia 25 sampai 34 tahun sebagai porsi terbesar.
Laporan Digital 2026 dari We Are Social mencatat orang Indonesia menghabiskan 21 jam 50 menit per minggu di media sosial, dengan 180 juta identitas pengguna atau 62,9 persen populasi.
Lebih dari tiga jam setiap hari kita menatap kehidupan orang lain yang tampak selalu liburan, selalu bersantap enak, selalu memegang gawai terbaru. Tanpa sadar, ukuran “cukup” pun ikut bergeser.
Masalahnya, citra yang megah itu tidak sejalan dengan kenyataan ekonomi. Kelas menengah, yang selama ini dianggap tulang punggung konsumsi nasional, justru terus menyusut.
Badan Pusat Statistik mencatat jumlah kelas menengah turun dari 57,33 juta orang pada 2019 menjadi 47,85 juta orang pada 2024. Penurunan itu belum berhenti.
Olahan data BPS oleh Mandiri Institute menunjukkan populasi kelas menengah kembali menyusut dari 47,9 juta menjadi 46,7 juta orang pada 2025, sementara kelompok menuju kelas menengah membengkak menjadi 142 juta orang atau 50,4 persen populasi.
Artinya, separuh bangsa ini hidup di wilayah abu abu: tidak miskin, tetapi juga belum aman. Satu kali sakit, satu kali kena PHK, dan tangga yang didaki bertahun tahun bisa runtuh dalam semalam.
Di celah antara citra dan kenyataan itulah aplikasi utang tumbuh subur. Kemudahan “beli sekarang, bayar nanti” hadir hanya sejauh satu sentuhan. Otoritas Jasa Keuangan mencatat total utang paylater dan pinjaman daring masyarakat mencapai Rp150,8 triliun per Juli 2026, dengan paylater perusahaan pembiayaan melonjak 54,65 persen dalam setahun.
Sebulan kemudian, pembiayaan pinjaman daring saja mencapai Rp106,94 triliun pada Agustus 2026, tumbuh 22,07 persen secara tahunan. Yang paling menyesakkan, generasi muda yang paling aktif bergaya di media sosial juga paling banyak terjerat.
OJK mencatat kredit macet pinjaman daring pada Maret 2026 didominasi peminjam berusia 19 sampai 34 tahun dengan porsi 48,65 persen. Hampir separuh kredit macet ditanggung oleh mereka yang seharusnya sedang membangun fondasi masa depan.
Tabungan pun ikut terkikis. Para ekonom kini akrab dengan istilah “mantab” alias makan tabungan, lalu “manja” alias makan pinjaman. Data Mandiri yang dikutip media menunjukkan belanja masyarakat pada Juni 2026 naik 5,9 persen secara tahunan, sementara indeks tabungan justru terkontraksi 5,7 persen.
Pada awal tahun, indeks tabungan kelompok menengah bahkan jatuh ke titik terendah sejak Oktober 2023. Grafik belanja naik, grafik tabungan turun, dan di antara dua garis itu menganga lubang yang ditambal dengan utang.
Namun, adil rasanya jika kita tidak buru buru menuding. Tidak semua orang berutang demi pamer. Banyak yang meminjam karena harga kebutuhan pokok terus naik sementara gaji jalan di tempat.
Bahkan saat THR cair menjelang Lebaran, tim ekonom Bank Mandiri mencatat pertumbuhan tabungan semua kelompok lebih rendah dibanding tahun sebelumnya, tanda proses makan tabungan masih berlanjut.
Bagi banyak keluarga, ini soal bertahan hidup, bukan sekadar gaya hidup. Flexing dan bertahan hidup kerap berjalan beriringan dalam satu dompet yang sama: siang hari membayar cicilan kebutuhan, malam hari mengunggah kebahagiaan agar tidak terlihat kalah.
Tantangan ke depan tidak ringan. Di panggung dunia, Dana Moneter Internasional dalam World Economic Outlook Oktober 2026 memproyeksikan pertumbuhan global melambat dari 3,5 persen pada 2025 menjadi 3,1 persen pada 2026, sementara inflasi dunia naik ke 4,7 persen.
Konflik di Timur Tengah yang berlarut membuat harga minyak bertahan di atas 100 dolar AS per barel, dan IMF sendiri mengingatkan dalam ringkasan eksekutifnya bahwa kerentanan fiskal serta ketegangan dagang bisa makin melemahkan pertumbuhan. Bagi rumah tangga, bahasa teknis itu berarti satu hal sederhana: biaya hidup sulit turun.
Di dalam negeri, angka pertumbuhan memang tampak menggembirakan. BPS mencatat ekonomi Indonesia tumbuh 5,47 persen pada kuartal III 2026.
Akan tetapi, angka itu belum otomatis terasa di dompet: rata-rata upah pekerja pada Agustus 2026 tercatat Rp3,42 juta per bulan, dan konsumsi mulai melandai.
Inflasi tahunan Oktober 2026 berada di 3,23 persen, sementara inflasi bahan makanan melonjak 5,61 persen, lebih cepat dari kenaikan gaji kebanyakan pekerja.
Gelombang PHK juga belum reda: 63.789 pekerja kehilangan pekerjaan sepanjang Januari hingga September 2026, menyusul 79.302 korban PHK pada Januari hingga November 2025, yang sudah melampaui total sepanjang 2024.
Pertumbuhan yang tidak menciptakan pekerjaan berkualitas hanya akan memperpanjang antrean orang yang menambal kebutuhan dengan pinjaman.
Paradoks lain tersembunyi dalam data literasi. Survei Nasional Literasi dan Inklusi Keuangan 2026 mencatat indeks literasi keuangan 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Selisih sekitar 24 poin itu berarti jutaan orang sudah memegang akses ke produk keuangan, tetapi belum sepenuhnya memahami risikonya.
Celah ini dimanfaatkan pihak yang tidak bertanggung jawab. Satgas PASTI sampai harus menghentikan 1.199 entitas pinjol ilegal sepanjang Januari hingga Oktober 2026.
Mereka tumbuh bak jamur, karena kebutuhan dan ketidaktahuan selalu menjadi lahan yang subur.
Lalu, apa yang bisa kita lakukan?
Jalan keluarnya dimulai dari keberanian untuk jujur. Di tingkat pribadi, kita perlu berdamai dengan kenyataan bahwa nilai diri tidak diukur dari jumlah tanda suka.
Para perencana keuangan lazim menyarankan agar total cicilan tidak melebihi sepertiga penghasilan, dan agar dana darurat setara tiga sampai enam bulan pengeluaran dibangun sebelum membeli barang keinginan.
Kebiasaan kecil juga berarti besar: menunda checkout selama satu malam, mematikan fitur paylater yang tidak perlu, berhenti mengikuti akun yang membuat kita merasa selalu kurang, dan memeriksa legalitas setiap aplikasi pinjaman di situs resmi OJK sebelum menekan tombol setuju.
Mungkin sudah waktunya kita mengubah makna flexing itu sendiri: bangga memamerkan tabungan yang bertambah, utang yang lunas, atau keterampilan baru yang dipelajari.
Di tingkat kolektif, beban tidak boleh hanya dipikul individu. Pemerintah perlu memastikan pertumbuhan ekonomi melahirkan lapangan kerja formal, terutama dengan menghidupkan kembali industri padat karya yang selama ini menjadi pintu masuk kelas menengah.
Regulator perlu terus memperketat penilaian kelayakan kredit dan, seperti ditegaskan OJK sendiri, memastikan struktur biaya pinjaman daring disampaikan secara transparan agar konsumen tahu persis berapa yang harus mereka bayar.
Platform digital dapat memasang jeda dan peringatan yang jujur sebelum pengguna mengambil pinjaman kesekian. Para kreator konten memiliki kekuatan besar untuk menormalisasi pembicaraan tentang uang secara apa adanya, termasuk kegagalan dan perjuangan.
Perusahaan pun dapat menghadirkan program kesehatan keuangan bagi karyawan, karena pekerja yang tenang pikirannya adalah pekerja yang produktif.
Kelas menengah Indonesia bukan kumpulan orang yang boros, melainkan kumpulan pejuang yang sedang lelah. Mereka bekerja keras, membayar pajak, menghidupi orang tua dan anak sekaligus, lalu menyembunyikan kecemasan di balik foto yang tersenyum.
Mereka tidak butuh dihakimi. Mereka butuh sistem yang adil, informasi yang jernih, dan keberanian untuk berkata “cukup” pada tuntutan yang tidak pernah selesai.
Kabar baiknya, perubahan tidak menunggu krisis berakhir. Ia dimulai dari satu keputusan malam ini: menutup aplikasi belanja, membuka catatan keuangan, dan memilih masa depan ketimbang pujian sesaat.
Pada akhirnya, kekayaan sejati justru sering tidak terlihat di layar. Ia hadir dalam bentuk tidur yang nyenyak, dana darurat yang siap, dan kebebasan untuk berkata tidak.
Dua setengah abad lalu, Benjamin Franklin sudah memberi peringatan yang terasa ditulis untuk generasi Instagram: “Kesombongan yang bersantap siang dengan kesia-siaan, akan bersantap malam dengan cemoohan.”
Mari berhenti menyajikan kesia-siaan, dan mulai menata hidangan yang lebih bermakna: hidup yang benar benar kokoh, bukan sekadar tampak megah.